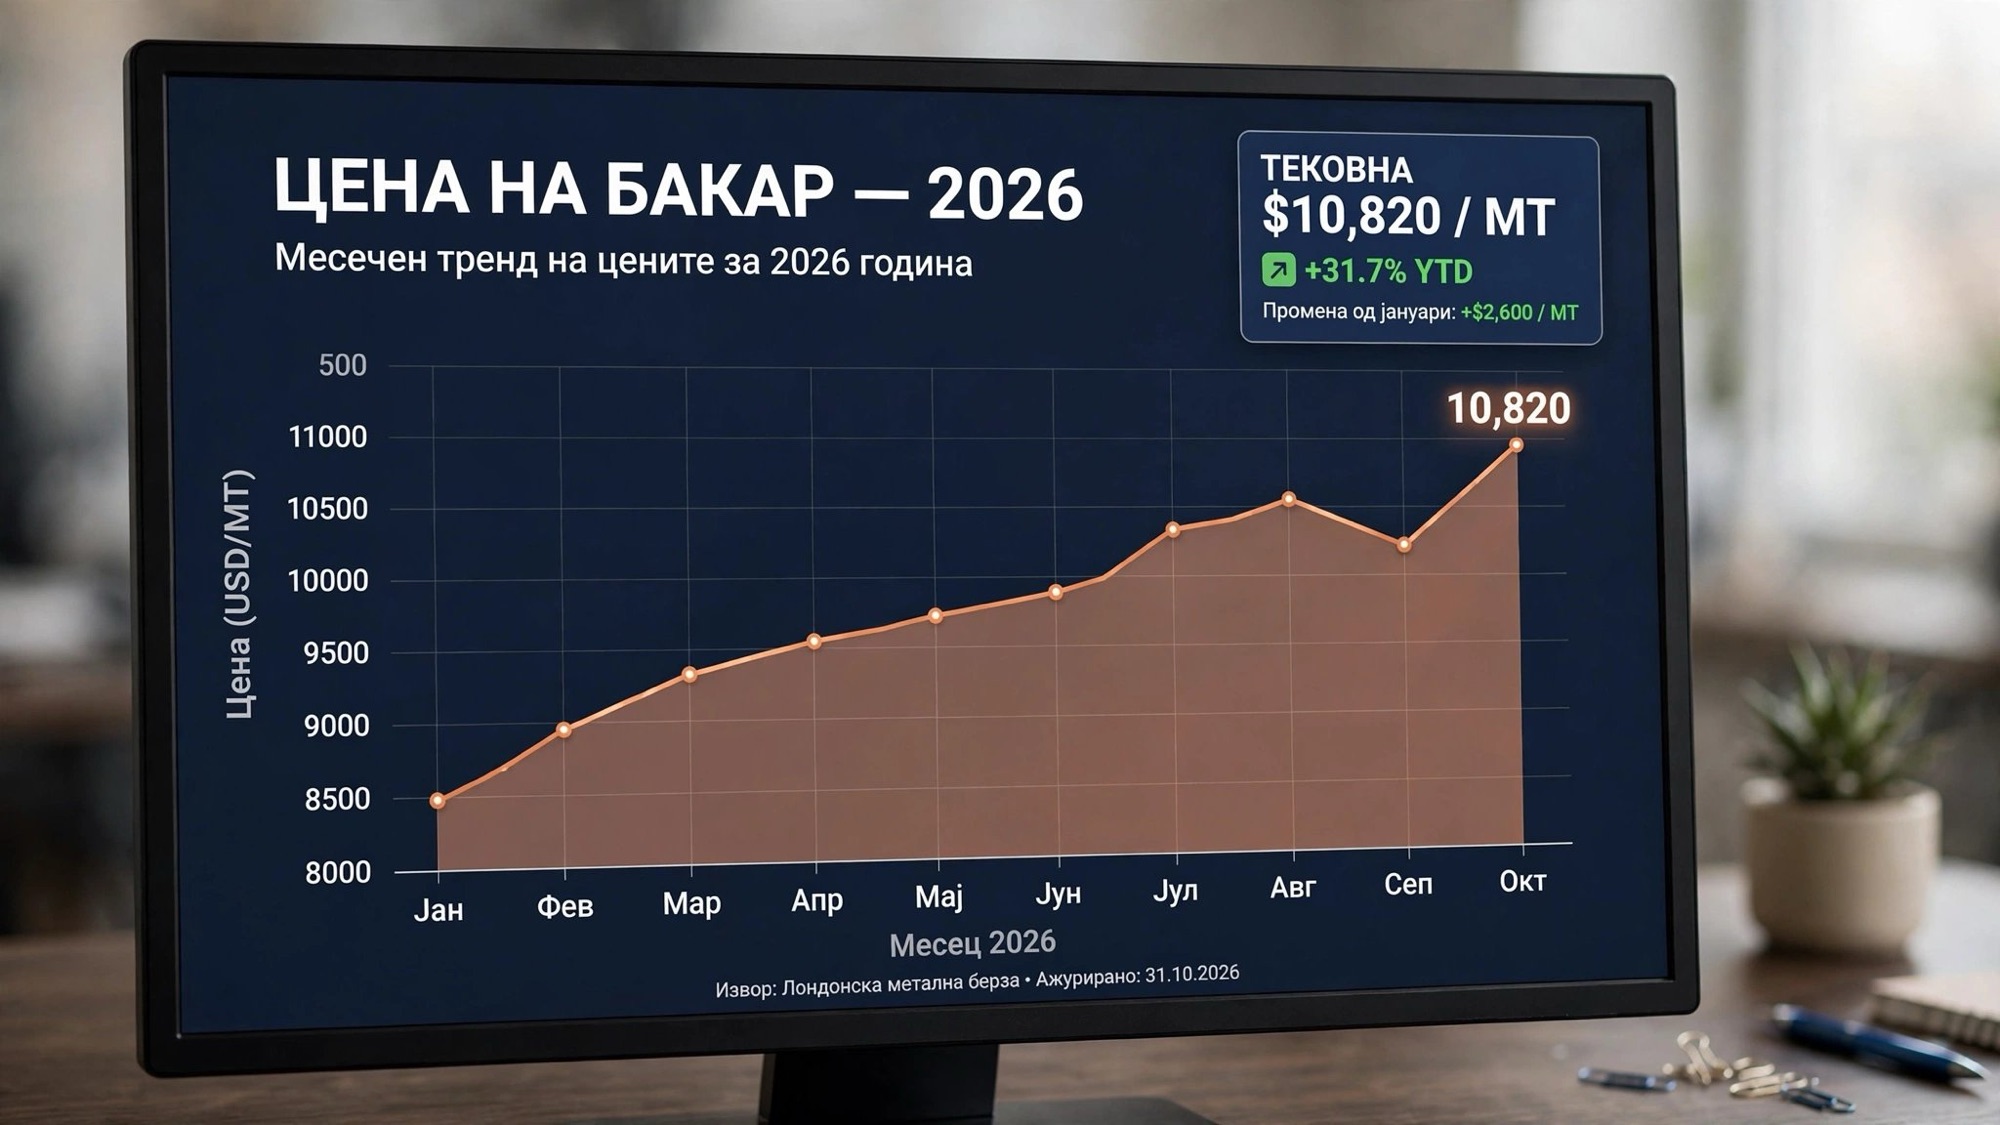
Глобалниот пазар на бакар се соочува со парадокс: побарувачката расте, а бројот на нови рударски проекти што можат навреме да обезбедат дополнителни количини е ограничен.
На ова укажува и американската консултантска куќа за инвестиции и финансии „The Motley Fool“, според која токму недоволниот број гринфилд проекти е еден од трите фактори што може да влијаат врз растот на цената на бакарот во наредните години.
Дополнителен притисок создава и стареењето на постојните рудници. Како што се намалува нивното производство, новите капацитети треба да обезбедат дополнителна понуда. Но, нов рудник не може да се појави на пазарот преку ноќ, што создава ризик од јаз меѓу понудата и побарувачката.
Во истата анализа се издвојуваат и брзиот развој на дата-центрите и потребата од проширување на електродистрибутивните мрежи како важни двигатели на идната потрошувачка на бакар.
Зголемениот интерес за бакарот веќе се одразува и на финансиските пазари. Според „The Motley Fool“, берзанскиот фонд COPX во текот на изминатата година забележал раст од 37%.
Во вакви глобални услови, гринфилд проектите добиваат особено значење. Еден од потенцијалните проекти од овој тип во Македонија е „Иловица-Штука“, порфириско наоѓалиште на бакар и злато.
Според податоците од геолошките истражувања наведени во достапните анализи, наоѓалиштето има над 700 илјади руден концентрат и потенцијал за извоз на над 10 илјади тони бакар годишно во период од 20 години.
И универзитетски професори претходно го посочувале „Иловица-Штука“ како најзначаен потенцијал за гринфилд рударски проект во земјата.
Професорот Ѓорѓи Димов неодамна изјави дека станува збор за големо наоѓалиште, од кое голем дел е истражен, а по својот генетски тип е споредливо со порфириските наоѓалишта на бакар во Грција. Според него, домашните геолози пресметале и поголеми резерви во Македонија.
Глобалниот тренд покажува дека без нови рудници тешко ќе може да се одговори на растечката потреба за бакар. За Македонија, тоа го отвора прашањето дали и како постојните рударски потенцијали можат да бидат ставени во функција на идниот економски развој.
Според прогнозата на американската финансиска куќа, големите технолошки компании Alphabet, Amazon, Microsoft и Meta Platforms оваа година трошат 735 милијарди долари на капитални расходи, од кои голем дел се наменети за центри за податоци. Според проекциите на McKinsey, инвестициите во центри за податоци би можеле да достигнат 7 трилиони долари до 2030 година. Бакарот е од суштинско значење за центрите за податоци поради неговата електрична спроводливост и топлинска ефикасност.
„Дата центрите бараат огромни количества бакар. Според Асоцијацијата за развој на употребата на бакар (Copper Development Association), на напредните дата центри може да им бидат потребни и до 50.000 метрички тони бакар. Конвенционалните центри за податоци користат меѓу 5.000 и 15.000 тони бакар. S&P Global предвидува дека побарувачката за бакар би можела да порасне за 50 % до 2040 година, при што побарувачката за бакар за вештачката интелигенција и дата центрите би се зголемила тројно за истиот период“, се потенцира во анализата.
Дополнително, побарувачката за електрична енергија постојано расте. Според анализата на Институтот на Bank of America, се предвидува дека побарувачката за електрична енергија во САД ќе расте со стапка од 2,5% годишно до 2035 година, а раст се очекува и во Европа. Оваа стапка е пет пати повисока отколку во претходната деценија, што ја нагласува итната потреба од надградба на застарената електроенергетска мрежа. Надградбата на електроенергетската мрежа може да трае од четири до 12 години, вклучувајќи го поставувањето нови далноводи, надградбата на трафостаниците и обезбедувањето на електрична енергија. Според Меѓународната асоцијација за бакар, приближно 44% од вкупното количество произведен бакар се користи за производство, дистрибуција и пренос на електрична енергија.
„Исто така, заложбите за системи за обновлива енергија – како што се големите соларни постројки и ветерните турбини – бараат значително поголемо количество бакар по мегават капацитет во споредба со централите. Бакарот е важен за намотките на генераторите и за каблите за пренос на долги растојанија. Денес, енергетските компании се соочуваат со предизвикот да ги заменат старите далноводи, истовремено поврзувајќи ги дистрибуираните извори на обновлива енергија во мрежата“, проценува консултантската куќа.
Третиот фактор што ќе влијае на повисоката цена за металот е влошеното снабдување со бакар. Во Чиле и Перу, големите производители на бакар се соочуваат со опаѓање на квалитетот на рудата и неопходна е преработка на многу поголеми количини материјал, што ги зголемува оперативните трошоци. Овој предизвик би бил надминат доколку се отвораат нови гринфилд рудници.
„Сепак, во текот на наредните неколку години е предвидено започнување на мал број големи гринфилд проекти. Во рударството, „гринфилд“ проектот подразбира развој на сосема ново наоѓалиште на земјиште што претходно не било експлоатирано. Овие проекти можат да обезбедат големи количини бакар на пазарот, за разлика од „браунфилд“ рудниците, кои всушност претставуваат проширување на постоечките рудници. Гринфилд проектите станаа реткост. Според „S&P Global Market Intelligence“, за ваквите проекти потребни од 16 до 18 години за да започнат со работа – од почетните истражувања и откривањето, па сè до добивањето на регулаторните одобренија и почетокот на комерцијалното производство“, се истакнува во анализата.
Консултантската куќа заклучува дека пазарите на бакар би можеле привремено да здивнат до крајот на 2027 година, бидејќи постоечките рудници настојуваат да се шират, а послабата градежна активност во Кина ја намалува побарувачката. Но, додаваат дека до 2028 година, структурните ограничувања на понудата би можеле да станат јасни, бидејќи изградбата на дата центри и надградбите на електричната мрежа се забрзуваат. Со оглед на тоа што само неколку големи рудници би биле пуштени во употреба, дефицитите на бакар би можеле да пораснат и да ги зголемат цените до крајот на деценијата.
…